Rekod belanja/bayaran
Rekod belanja yang dibayar terus di Buku Tunai, rekod bil pembekal yang belum dibayar di Belian Kredit, dan catat bila bil itu dibayar.
Helaian berkaitan: Buku Tunai, Belian Kredit, Kategori
Langkah-langkah
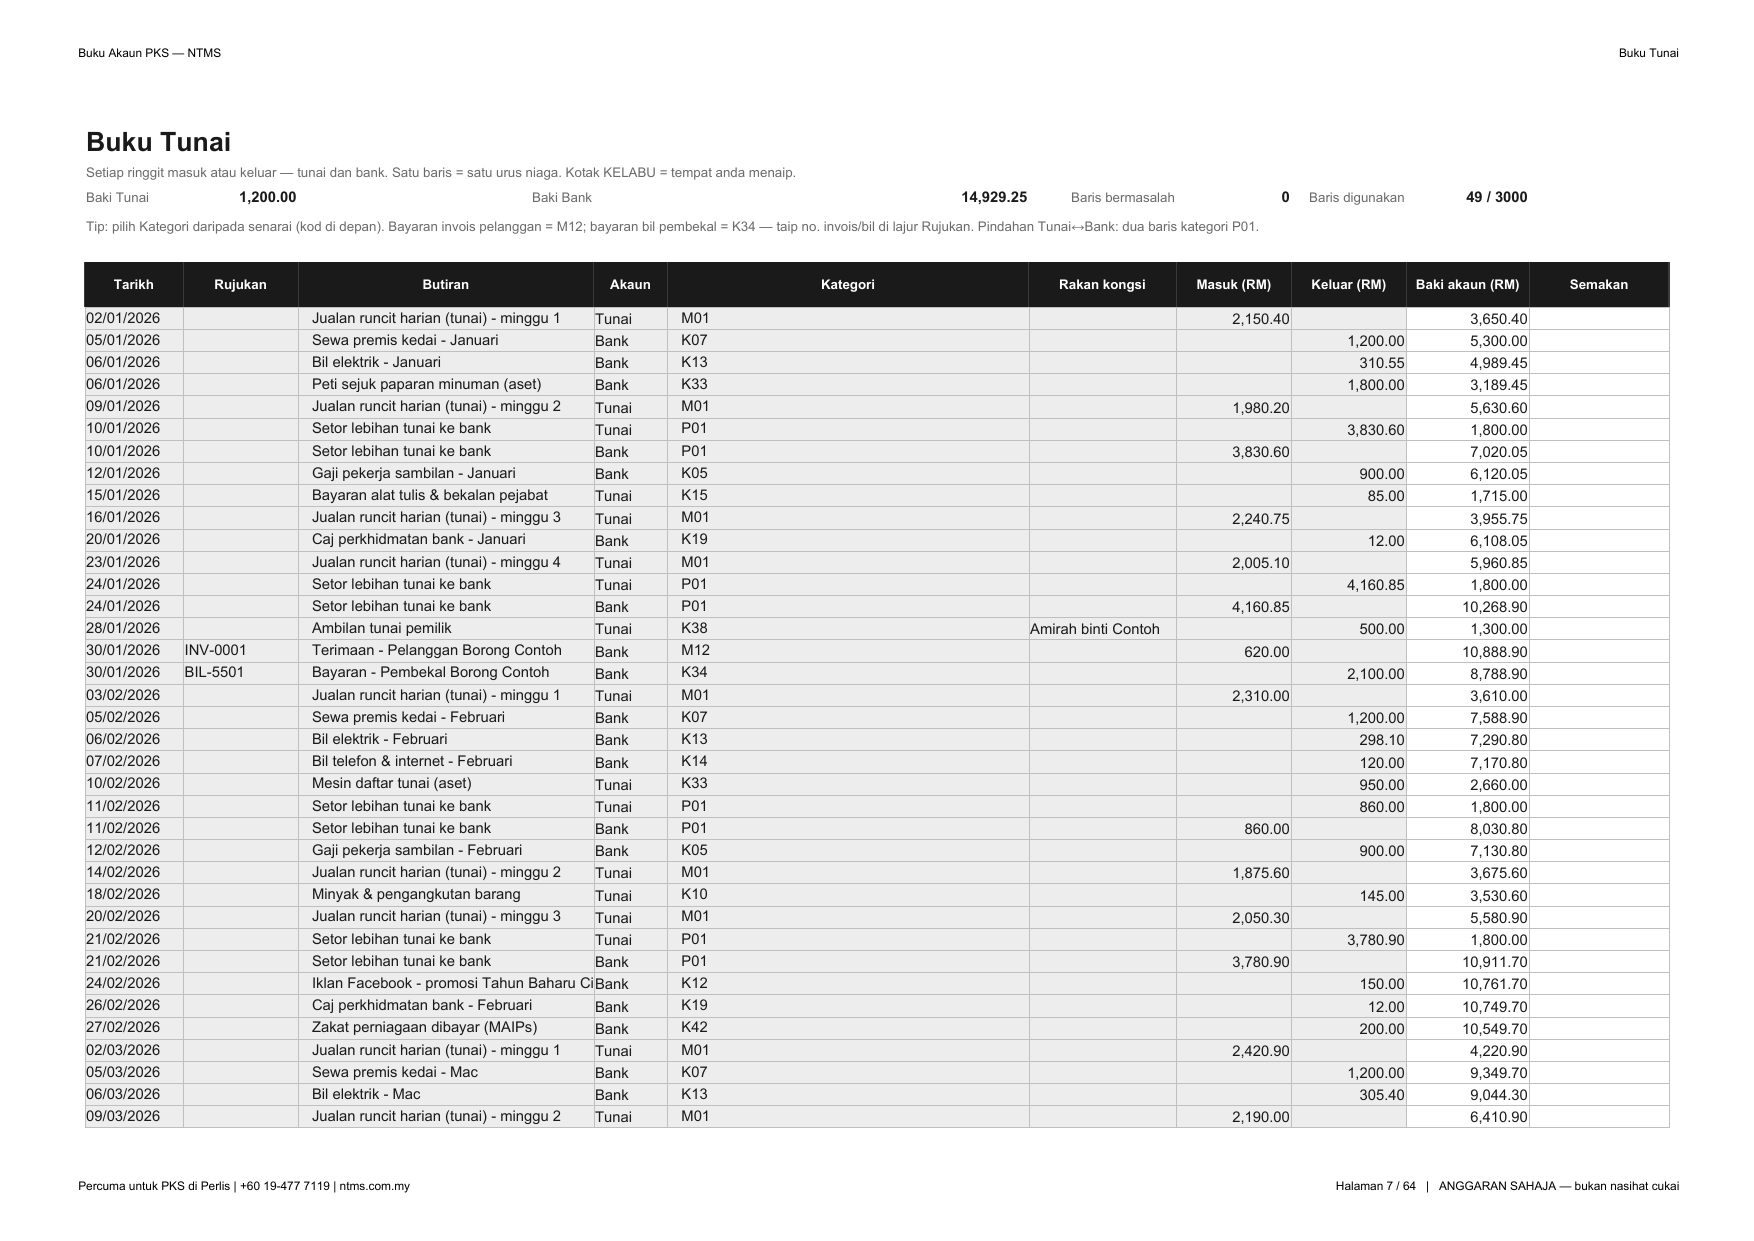
- Belanja yang dibayar TERUS (tunai atau bank, tiada bil bertangguh): catat di Buku Tunai. Isi Tarikh, Rujukan, Butiran, Akaun (Tunai/Bank), Kategori (contoh: K07 sewa, K13 elektrik, K14 telefon, K15 alat tulis, K19 caj bank), dan jumlah di lajur 'Keluar (RM)'.
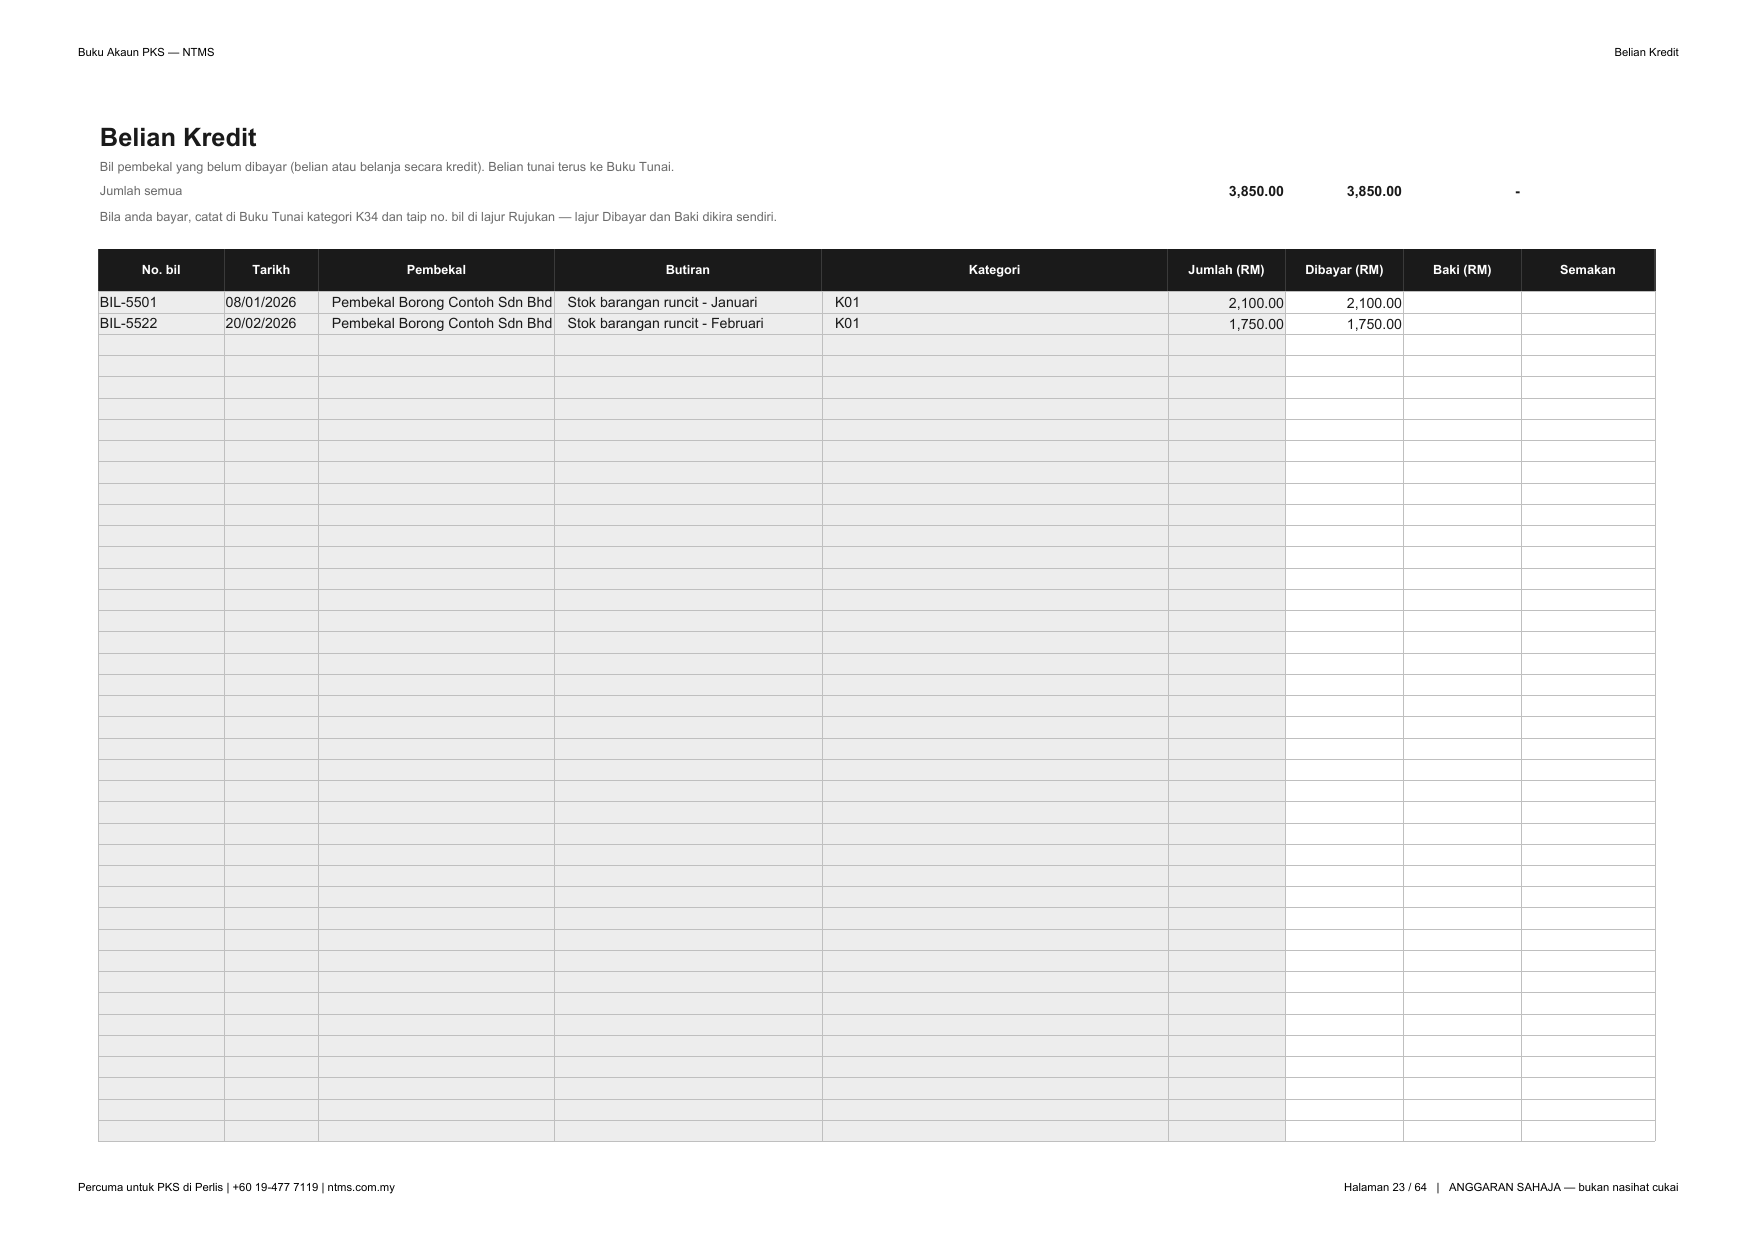
- Bil PEMBEKAL yang belum dibayar (belian kredit): catat di Belian Kredit dahulu — No. bil, Tarikh, Pembekal, Butiran, Kategori, Jumlah (RM). Lajur 'Dibayar (RM)' biarkan kosong/sifar; 'Baki (RM)' dikira sendiri.
- Bila bil pembekal itu dibayar, catat baris BARU di Buku Tunai: Akaun (Tunai/Bank), Kategori 'K34' (bayaran pemiutang), Rujukan = nombor bil berkaitan, jumlah di 'Keluar (RM)'. Jangan edit balik baris asal di Belian Kredit.
- Gaji staf guna kod K05. Ambilan/pengeluaran peribadi pemilik (bukan belanja perniagaan) guna kod K38-K43 — ini penting kerana ia TIDAK dipotong daripada untung perniagaan untuk tujuan cukai, tetapi dicatat supaya baki tunai/bank tepat. UNTUK PERKONGSIAN: baris kod K38-K43 (dan M10) WAJIB diisi lajur 'Rakan kongsi' di Buku Tunai dengan nama rakan kongsi berkenaan — jika kosong, Buku Tunai akan tandakan 'Rakan kongsi?' di lajur Semakan, dan zakat/rebat orang itu di helaian Cukai tidak akan tepat.
- Belian ASET (peti sejuk, mesin, komputer dan seumpamanya) JANGAN guna kod belanja biasa — guna kod K30-K33 mengikut jenis aset, DAN rekod aset itu di helaian Daftar Aset supaya susutan/elaun modal dikira automatik.
- Untuk kod belanja lain (sewa, utiliti, insurans, kos jualan, derma, denda dan lain-lain), rujuk senarai penuh kod K01-K43 di helaian Kategori sebelum memilih kod di Buku Tunai atau Belian Kredit.
Tangkapan skrin
Kesilapan biasa
- Catat bil pembekal terus sebagai 'Keluar' di Buku Tunai sebelum dibayar — ini akan menggandakan belanja (sekali di Belian Kredit, sekali lagi di Buku Tunai).
- Guna kod belanja biasa (contoh K15 alat tulis) untuk belian aset seperti komputer atau mesin — sepatutnya kod K30-K33 DAN direkod di Daftar Aset, supaya susutan/elaun modal dikira betul.
- Campur ambilan peribadi pemilik dengan belanja perniagaan biasa — guna kod K38-K43 supaya ia tidak tersilap ditolak daripada untung perniagaan untuk tujuan cukai.
- Lupa catat bayaran K34 di Buku Tunai selepas bil pembekal dibayar — Belian Kredit akan terus menunjukkan baki tertunggak walaupun sudah selesai.
Perlukan bantuan langsung?
Jika ada langkah yang tidak jelas atau anda tersangkut, hubungi kami di WhatsApp — NTMS boleh bantu semak buku akaun anda.